
Conforme pondera o contador especialista em agronegócio, Parajara Moraes Alves Junior, o erro mais caro no compliance tributário rural nem sempre é deixar de entregar uma obrigação. Muitas vezes, o problema começa quando a propriedade registra uma venda sem documento compatível, mistura contas pessoais e rurais ou tenta reconstruir o ano inteiro às vésperas da declaração. A regularidade depende de uma rotina que permita explicar cada operação antes que alguém precise questioná-la.
Essa preparação parte da conexão entre documentos, contabilidade e realidade do campo. O produtor precisa saber quais obrigações se aplicam ao seu enquadramento, quem é responsável por cada etapa e como uma informação será conferida. Os erros mais frequentes mostram onde essa organização costuma falhar.
Tratar a obrigação como evento isolado
Um equívoco recorrente é lembrar do LCDPR, da declaração ou da nota fiscal somente quando chega o prazo. O Livro Caixa Digital do Produtor Rural exige informações sobre receitas, despesas, investimentos, imóveis e contas bancárias. Se esses dados não foram registrados durante o ciclo produtivo, a entrega vira uma reconstrução sujeita a lacunas e divergências.
A correção é distribuir o controle ao longo do ano. Cada lançamento deve estar ligado a um documento, a uma data e à atividade correspondente. Revisões mensais permitem corrigir uma classificação enquanto ainda é possível localizar a origem do gasto, em vez de tentar explicar meses depois uma movimentação que ninguém consegue mais identificar.
Confundir documento com informação suficiente
Ter uma nota fiscal não significa que o registro esteja completo. O documento pode não esclarecer a finalidade do gasto, a área beneficiada, a forma de pagamento ou a relação com um contrato de arrendamento. Sem esses elementos, a contabilidade guarda a prova da compra, mas não necessariamente consegue demonstrar como ela se encaixa na atividade rural.
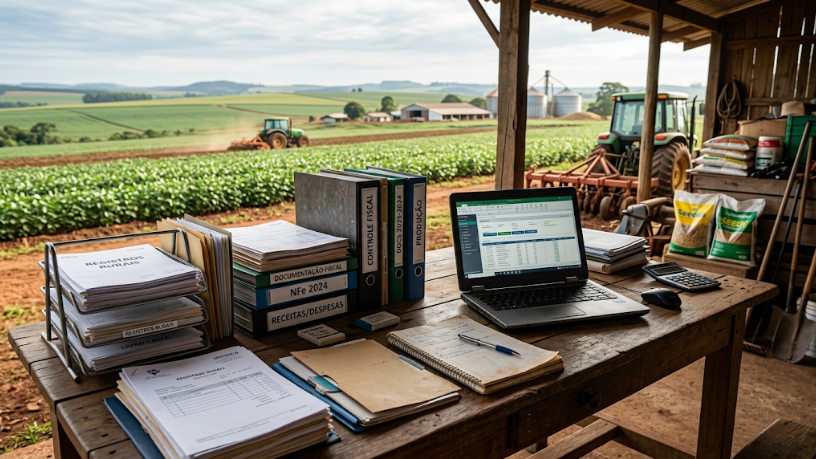
Contratos, comprovantes bancários, folhas de pagamento, documentos de transporte e registros de produção precisam formar um conjunto coerente, aponta Parajara Moraes Alves Junior. Uma despesa lançada em duplicidade ou uma receita recebida em conta diferente da informada pode alterar o resultado e criar inconsistência. A conferência deve cruzar documentos, não apenas conferir se existe um arquivo anexado.
Ignorar a responsabilidade de cada participante
Outro erro aparece quando a família presume que o comprador, o contador ou o funcionário cuidará de toda a obrigação. Dependendo da operação, a responsabilidade pela emissão, retenção, informação ou recolhimento pode mudar. Sem uma definição clara, duas pessoas podem repetir a mesma tarefa ou acreditar que ela já foi executada por outra.
Uma matriz simples de responsabilidades ajuda a organizar o fluxo. Ela pode indicar quem emite o documento, quem confere valores, quem envia a informação, quem paga a guia e onde ficará o comprovante. Esse procedimento também facilita a substituição de pessoas durante férias, mudanças de equipe ou períodos de maior movimento na propriedade. Quando esse fluxo é desenhado, a equipe deixa de depender de suposições sobre a tarefa de cada participante. Parajara Moraes Alves Junior considera que a clareza reduz retrabalho e permite localizar rapidamente a origem de uma pendência.
Revisar antes do problema aproxima gestão e tributo
A regularidade tributária não deve ser medida apenas pela ausência de uma notificação. De acordo com Parajara Moraes Alves Junior, pendências cadastrais, diferenças entre receitas declaradas e movimentações bancárias ou dados incompatíveis entre imóveis podem permanecer ocultos até afetar crédito, contratos e reorganizações patrimoniais. A consulta periódica, ligada ao calendário fiscal, à conciliação bancária e à análise do resultado rural, permite agir antes que a correção se torne urgente.
A conformidade produz mais valor quando deixa de ser vista como tarefa do período de declaração. Os mesmos registros ajudam a medir custos, avaliar financiamentos, comparar atividades e preparar a sucessão. Registrar no momento da operação, conferir documentos, definir responsáveis e revisar os dados transforma o compliance em parte da administração da fazenda. A segurança tributária nasce de uma rotina capaz de explicar o passado e orientar a próxima decisão.